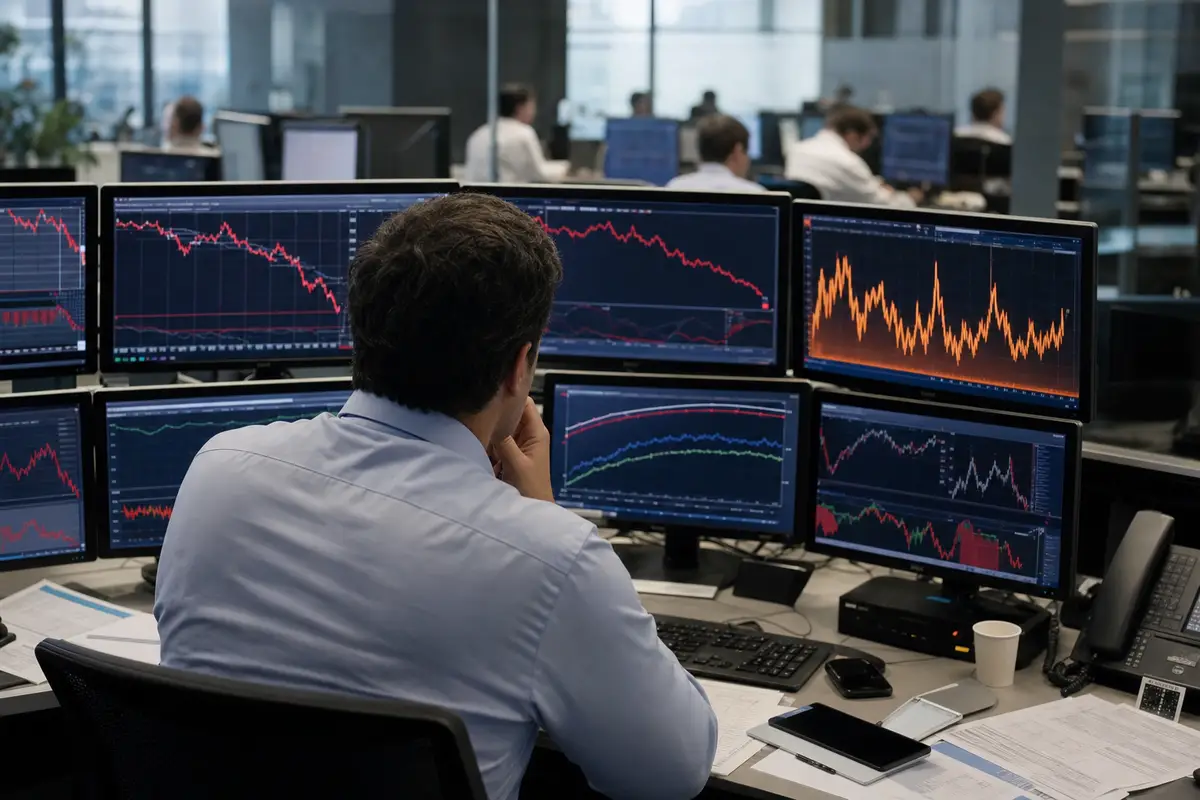
Le Borse europee restano deboli oggi, lunedì 14 settembre 2026, mentre gli investitori guardano all’avvio di Wall Street con future in netto calo, frenati dalle nuove tensioni in Medio Oriente, dalla corsa di petrolio e gas e dai dubbi crescenti sugli investimenti legati all’intelligenza artificiale. A metà seduta il clima nelle sale operative è prudente, con vendite concentrate sui tecnologici e sui listini più esposti alla risalita dei rendimenti.
Borse europee in rosso, Milano la peggiore
Il quadro resta fragile sulle piazze finanziarie europee, dove l’indice Stoxx 600 cede lo 0,1% e procede senza una direzione convinta, schiacciato tra il timore di nuove pressioni sui prezzi dell’energia e l’attesa per l’apertura americana. La maglia nera è Milano, in calo dell’1,2%, seguita da Madrid a -0,8%, Parigi a -0,6% e Francoforte a -0,3%. In controtendenza resta Londra, che guadagna lo 0,7%, sostenuta da una composizione settoriale meno esposta alla tecnologia.
A pesare, hanno spiegato alcuni operatori di mercato, è anche il riposizionamento degli investitori dopo settimane di valutazioni elevate sui titoli legati all’AI. “Si sta togliendo un po’ di rischio dal tavolo”, ha confidato un gestore milanese poco dopo le 13, indicando i monitor accesi su futures Usa e materie prime. Un movimento non caotico, ma deciso. E concentrato.
Tecnologia sotto pressione, energia in rialzo
Il settore più colpito in Europa è quello tecnologico, che arretra del 3,6% e trascina al ribasso diversi listini, in una seduta in cui i dubbi sulla sostenibilità degli investimenti nell’intelligenza artificiale tornano al centro delle valutazioni. Male anche le utility, in flessione dell’1,6%, penalizzate dalla risalita del gas naturale e dall’impatto potenziale sui costi industriali e sui margini delle società regolate.
Sul mercato di Amsterdam, riferimento europeo per il gas, le quotazioni salgono del 4% a 82,71 euro al megawattora, un livello che riaccende le preoccupazioni sull’inflazione energetica. In direzione opposta si muove il comparto energia, in rialzo dello 0,9%, sostenuto dalla corsa del greggio: il Wti avanza del 2,3% a 102,36 dollari al barile, mentre il Brent guadagna il 2,6% a 107,37 dollari. Il mercato, in quel momento, guarda più alle forniture che alla domanda.
Medio Oriente, petrolio e rendimenti: torna il timore inflazione
Le tensioni in Medio Oriente restano il fattore più sensibile per gli investitori, dopo gli attacchi degli Houthi contro l’Arabia Saudita e il riaccendersi del confronto tra Stati Uniti e Iran. Le evoluzioni della crisi alimentano gli acquisti su petrolio e gas, con il rischio — segnalato da più desk obbligazionari — di una nuova fiammata dell’inflazione proprio mentre le banche centrali provano a misurare i prossimi passi sui tassi.
Sul mercato dei cambi, l’euro scende a 1,1543 dollari, riflettendo una maggiore domanda di valuta americana nelle fasi di avversione al rischio. In aumento anche i rendimenti dei titoli di Stato: lo spread Btp-Bund si attesta a 87 punti base, con il rendimento del decennale italiano al 4,39% e quello tedesco al 3,51%. Numeri che, letti insieme, raccontano una seduta nervosa ma ancora ordinata, con gli investitori che si spostano rapidamente tra energia, bond e dollaro.
Piazza Affari: crollano Stm e Prysmian, vola Campari
A Piazza Affari il peso maggiore arriva da Stm, in calo del 6,3%, e da Prysmian, che perde il 6,2% in una giornata segnata dalle vendite sui titoli industriali e tecnologici. Debole anche il comparto bancario: Mps arretra dell’1,9%, Intesa Sanpaolo dell’1,6%, Unicredit dell’1,1%, mentre Banco Bpm cede lo 0,9%, Bper lo 0,7% e Banca Generali l’1,5%.
In netto rialzo, invece, Campari, che sale del 5,4% dopo il giudizio favorevole degli analisti e si mette in evidenza in un listino altrimenti appesantito. Acquisti moderati su Eni e Generali, entrambe a +0,6%, mentre Poste Italiane e Tim avanzano dello 0,3%. Poco, ma abbastanza per distinguersi in una seduta nella quale la cautela domina gli scambi e l’apertura di Wall Street viene attesa come il primo vero banco di prova della giornata.